
Schnelleinstieg
Welche Versicherung bei Starkregen zahlt
Bei einem Starkregenschaden können mehrere Versicherungen zuständig sein. Jede kümmert sich um einen anderen Teil des Schadens. Entscheidend ist deshalb zuerst die Frage, was genau beschädigt wurde.
Für die Abgrenzung zwischen Hausrat und Gebäude hilft eine einfache Faustregel: Was Sie bei einem Umzug in den Möbelwagen packen würden, ist in der Regel Hausrat. Was fest mit dem Gebäude verbunden ist und zurückbleiben würde, gehört meist zum Gebäude. Bei manchen Dingen, etwa Einbauküchen oder Bodenbelägen, kommt es auf den Einzelfall und den Vertrag an. Ihr Auto zählt nicht zum Hausrat, dafür ist die Autoversicherung zuständig.
Für die Abgrenzung zwischen Hausrat und Gebäude hilft eine einfache Faustregel: Was Sie bei einem Umzug in den Möbelwagen packen würden, ist in der Regel Hausrat. Was fest mit dem Gebäude verbunden ist und zurückbleiben würde, gehört meist zum Gebäude. Bei manchen Dingen, etwa Einbauküchen oder Bodenbelägen, kommt es auf den Einzelfall und den Vertrag an. Ihr Auto zählt nicht zum Hausrat, dafür ist die Autoversicherung zuständig.
| Was beschädigt ist | Welche Versicherung greift | |
|---|---|---|
Ihr Hab und Gut, z.B. Möbel, Teppiche, Kleidung, Elektrogeräte oder Vorräte im Keller |
Ihre Hausratversicherung, wenn der Elementarschutz eingeschlossen ist |
|
| Das Gebäude selbst, also Wände, Böden, Estrich, Heizung und andere fest eingebaute Teile | Die Wohngebäudeversicherung des Eigentümers, ebenfalls nur mit Elementarschutz. Als Mieter wenden Sie sich an Ihren Vermieter | |
| Ihr Auto, etwa wenn es in einer überfluteten Straße oder Tiefgarage steht | Die Teilkasko oder Vollkasko Ihrer Autoversicherung. Ein Zusatzbaustein ist dafür in der Regel nicht nötig |
Warum Starkregen ein Elementarschaden ist
Die Hausratversicherung schützt im Grundschutz in der Regel vor Feuer, Leitungswasser, Einbruchdiebstahl, Sturm und Hagel. Wasser, das bei Starkregen von außen ins Haus läuft, fällt meist unter keine dieser Gefahren: Leitungswasser ist Wasser, das aus Rohren oder angeschlossenen Geräten austritt, zum Beispiel bei einem Rohrbruch. Als Sturm gilt nach den üblichen Bedingungen erst Wind ab Windstärke 8. Überflutet Regenwasser dagegen Ihr Grundstück und dringt ins Haus ein, handelt es sich um eine Naturgefahr. Versicherer sprechen von Elementarschäden.Der Schutz dagegen ist in der Regel nicht automatisch enthalten. Sie können ihn als Zusatzbaustein zur Hausrat- und zur Wohngebäudeversicherung abschließen. Je nach Versicherer heißt er Elementarschutz, Naturgefahrenschutz oder Extremwetterschutz. Versichert sind damit typischerweise Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch.
Was Versicherer unter Überschwemmung verstehen
In der Regel zählt für die Versicherung nicht, wie viele Liter Regen gefallen sind. Entscheidend ist, ob Ihr Grundstück überflutet wurde. Gemeint ist, dass sich erhebliche Mengen Wasser auf dem Grund und Boden sammeln und zum Beispiel über Kellerfenster, Lichtschächte oder Türen ins Gebäude eindringen. Ursache kann Starkregen sein, ein Bach oder Fluss, der über die Ufer tritt, oder Grundwasser, das dadurch bis an die Oberfläche steigt.Starkregen trifft nicht nur Häuser am Fluss
Überschwemmungen entstehen nicht nur an Flüssen und Bächen. Der Deutsche Wetterdienst warnt vor unwetterartigem Starkregen, wenn mehr als 25 Liter pro Quadratmeter in einer Stunde erwartet werden. Bei solchen Mengen kann die Kanalisation das Wasser unter Umständen nicht schnell genug ableiten. Das Wasser sammelt sich dann in Senken, Mulden und Unterführungen oder fließt einen Hang hinab, auch abseits von Gewässern. Starkregen tritt zudem oft sehr lokal auf und kann innerhalb weniger Minuten zu Überflutungen führen. Auch wer weit weg von Flüssen und Bächen wohnt, ist deshalb nicht automatisch sicher.Was die Hausratversicherung bei Starkregen zahlt
Steht der Keller unter Wasser oder läuft Wasser in die Erdgeschosswohnung, kann neben dem Gebäude auch Ihr Hab und Gut betroffen sein. Dafür ist die Hausratversicherung zuständig, sofern der Elementarschutz eingeschlossen ist. Für zerstörte Gegenstände erhalten Sie in der Regel den Neuwert, also den Betrag, den Sie heute für einen gleichwertigen neuen Gegenstand bezahlen müssten. Lässt sich etwas reparieren, übernimmt die Versicherung die Reparaturkosten und gegebenenfalls eine Wertminderung.Zu den Hausratschäden nach Starkregen können zum Beispiel gehören:
- Kellerinventar: Waschmaschine, Trockner, Gefriertruhe samt Inhalt, Werkzeug, Sportgeräte oder Fahrräder.
- Möbel und Teppiche: Sofas, Schränke oder lose verlegte Teppiche in Souterrain- und Erdgeschosswohnungen, die sich mit Wasser vollgesogen haben.
- Elektronik: Computer, Fernseher oder Spielkonsolen, die im Wasser standen.
- Kleidung und persönliche Dinge: Kleidung, Bücher oder Unterlagen, die in Kartons auf dem Boden lagerten. Ersetzt wird allerdings nur der materielle Wert. Den ideellen Wert von Fotoalben oder Erbstücken ersetzt die Versicherung nicht.
Diese Kosten übernimmt die Hausratversicherung zusätzlich
Neben den Gegenständen selbst können weitere Kosten entstehen. Je nach Vertrag übernimmt die Hausratversicherung bei einem versicherten Schaden auch:- Aufräumungs- und Entsorgungskosten für das Wegräumen und den Abtransport zerstörter Möbel und Geräte.
- Hotelkosten, wenn Ihre Wohnung nach dem Schaden unbewohnbar ist. Die Übernahme ist zeitlich und meist auch der Höhe nach begrenzt.
- Transport- und Lagerkosten, wenn Ihre Möbel während der Trocknung oder Sanierung ausgelagert werden müssen.
- Kosten für die Schadenminderung, zum Beispiel wenn Sie Gegenstände in Sicherheit bringen, um einen größeren Schaden zu verhindern.

Warum auch Mieter an den Elementarschutz denken sollten
Als Mieter sind Sie für das Gebäude nicht zuständig. Schäden an Wänden, Böden oder der Heizung sind Sache Ihres Vermieters und seiner Wohngebäudeversicherung. Ihre eigenen Sachen sind darüber aber nicht versichert. Auch wenn Ihr Vermieter das Haus gegen Elementarschäden versichert hat, hilft Ihnen das bei Ihrem durchnässten Sofa nicht weiter. Dafür brauchen Sie eine eigene Hausratversicherung mit Elementarschutz.
Das gilt auch, wenn Sie im dritten Stock wohnen und Fahrräder, Werkzeug, Wintersachen oder Umzugskartons im Kellerabteil lagern. Gerade Keller sind bei Starkregen besonders gefährdet. Prüfen Sie deshalb, ob Ihre Hausratversicherung den Elementarschutz enthält.
Hausratversicherung als Mieter
Das gilt auch, wenn Sie im dritten Stock wohnen und Fahrräder, Werkzeug, Wintersachen oder Umzugskartons im Kellerabteil lagern. Gerade Keller sind bei Starkregen besonders gefährdet. Prüfen Sie deshalb, ob Ihre Hausratversicherung den Elementarschutz enthält.
Hausratversicherung als Mieter
Was die Wohngebäudeversicherung bei Starkregen zahlt
Die Wohngebäudeversicherung ist Sache des Eigentümers. Mit Elementarschutz übernimmt sie Schäden am Gebäude selbst. Dazu gehören je nach Vertrag:- Reparatur und Sanierung von durchnässten Wänden, Böden, Estrich und Putz, einschließlich der Trockenlegung.
- Fest eingebaute Haustechnik wie die Heizungsanlage oder die Elektroinstallation im Keller.
- Aufräum- und Abbruchkosten, etwa für das Entfernen von Schlamm und beschädigten Bauteilen.
- Mietausfall oder Kosten für eine Ersatzunterkunft, wenn das Haus vorübergehend nicht bewohnbar ist.
Wer bei Starkregen für Schäden am Auto zahlt
Ihr Auto ist weder Hausrat noch Teil des Gebäudes, auch wenn es in der eigenen Garage steht. Für Schäden durch Überschwemmung nach Starkregen ist in der Regel die Teilkaskoversicherung zuständig. Eine Vollkasko enthält diese Leistung ebenfalls. Wer nur eine Kfz-Haftpflichtversicherung hat, muss Schäden am eigenen Auto in der Regel selbst tragen. Vorsicht bei überfluteten Straßen und Unterführungen: Fahren Sie bewusst durch tiefes Wasser und nimmt der Motor dabei Schaden, kann der Versicherer die Leistung kürzen oder verweigern. Bringen Sie Ihr Auto bei einer Unwetterwarnung besser rechtzeitig an einen höher gelegenen Ort.Extremwetter: Tipps für Autofahrer
Wann bei Starkregen keine Versicherung zahlt
Auch mit Elementarschutz ist nicht jeder Wasserschaden nach einem Unwetter versichert. In diesen Fällen zahlt die Versicherung in der Regel nicht oder nur unter bestimmten Voraussetzungen:- Regen durch offene Fenster oder Türen: Regnet es durch ein gekipptes Fenster oder eine offene Tür herein, ist das kein Überschwemmungsschaden. Hausrat- und Wohngebäudeversicherung zahlen dann in der Regel nicht. Anders ist es, wenn ein Sturm ab Windstärke 8 oder Hagel zuerst Dach oder Fenster beschädigt hat und dadurch Regen eindringt. Das ist dann ein Sturm oder Hagelschaden, der in der Regel schon im Grundschutz versichert ist.
- Undichtes Dach: Dringt Regenwasser durch ein undichtes Dach ein, etwa durch verrutschte Ziegel oder eine poröse Abdichtung, ist das in der Regel kein Versicherungsfall, sofern kein Sturm oder Hagel das Dach beschädigt hat. Die Instandhaltung des Daches ist Sache des Eigentümers.
- Grundwasser, das nicht an die Oberfläche tritt: Steigt der Grundwasserspiegel und drückt Wasser durch Kellerwände oder Bodenplatte, ohne dass das Grundstück überflutet ist, greift in der Regel auch der Elementarschutz nicht.
- Schäden während einer Wartezeit: Viele Verträge sehen für den Elementarschutz oder einzelne Gefahren eine Wartezeit vor. Wer den Schutz erst bei einer Unwetterwarnung abschließt, kann dann für dieses Unwetter zu spät dran sein.
- Rückstau ohne funktionierende Rückstausicherung: Dazu mehr im nächsten Abschnitt.
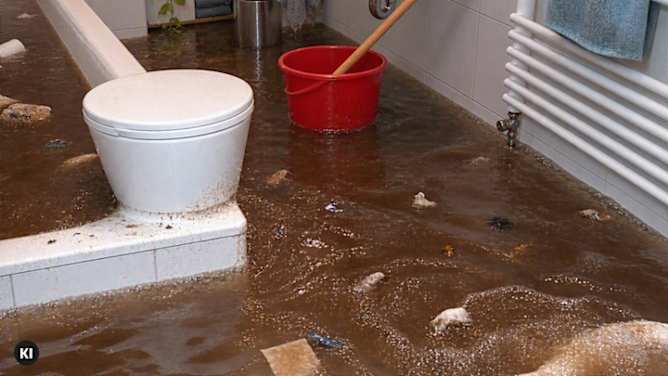
Rückstau: Wenn das Wasser aus dem Abfluss kommt
Bei Starkregen kann die Kanalisation überlastet sein. Dann kann Abwasser rückwärts durch Bodenabläufe, Toiletten oder Waschbecken im Keller ins Haus drücken. Das nennt man Rückstau. Über die normale Leitungswasserversicherung ist dieser Schaden in der Regel nicht abgedeckt, über einen Elementarschutz, der Rückstau einschließt, dagegen schon.Verträge können allerdings voraussetzen, dass eine funktionierende Rückstau-Sicherung eingebaut ist, zum Beispiel eine Rückstauklappe. Fehlt sie oder ist sie defekt, kann der Versicherer die Leistung kürzen oder ganz verweigern. Lassen Sie die Rückstau-Sicherung deshalb regelmäßig warten. Als Mieter fragen Sie am besten Ihren Vermieter, ob eine vorhanden ist.
Worauf Sie beim Elementarschutz in der Hausratversicherung achten sollten
Elementarschutz ist nicht gleich Elementarschutz. Mit diesen Kriterien können Sie Ihren Vertrag prüfen oder Angebote vergleichen:| Kriterien | Darauf kommt es an | |
|---|---|---|
Versicherte Gefahren |
Sind Überschwemmung durch Starkregen und Rückstau ausdrücklich genannt? Beides ist bei Starkregen besonders wichtig. | |
Selbstbehalt |
Gibt es für Elementarschäden einen eigenen Selbstbehalt? Er kann höher sein als der übliche und von der Lage Ihrer Wohnung abhängen. | |
Wartezeit |
Ab wann gilt der Schutz nach Vertragsbeginn oder nach dem nach-träglichen Einschluss? Entfällt die Wartezeit, wenn Sie vorher schon versichert waren? |
|
Pflichten |
Muss eine Rückstausicherung vorhanden sein? Müssen Gegenstände im Keller erhöht gelagert werden? | |
Versicherungssumme |
Deckt sie den Neuwert Ihres gesamten Hausrats ab, auch die Sachen im Keller? Ein vereinbarter Unterversicherungsverzicht kann vor Kürzungen schützen, wenn die Summe zu niedrig ist. Er ist in der Regel an Beding-ungen geknüpft, etwa an eine Mindestsumme pro Quadratmeter Wohnfläche. | |
Zusätzliche Kosten |
Sind Hotel-, Transport-, Lager- und Aufräumkosten mitversichert, und bis zu welcher Grenze? |
So beugen Sie Schäden durch Starkregen vor
Eine Versicherung kann den finanziellen Schaden abfedern, den Ärger nimmt sie Ihnen aber nicht ab. Mit ein paar Maßnahmen können Sie Ihren Hausrat schon vorher besser schützen:- Lagern Sie Wertvolles und Unersetzliches nicht im Keller, zumindest nicht direkt auf dem Boden. Regale und verschließbare Kunststoffboxen können helfen.
- Halten Sie Abflüsse, Dachrinnen und Lichtschächte frei, damit Regenwasser ablaufen kann.
- Schließen Sie bei einer Unwetterwarnung Fenster, Türen und Kellerfenster.
- Lassen Sie die Rückstausicherung regelmäßig prüfen.
- Bewahren Sie Kaufbelege und Fotos wertvoller Gegenstände digital auf. Das erleichtert im Ernstfall die Schadenmeldung.

So gehen Sie nach einem Starkregenschaden vor
- Bringen Sie sich nicht in Gefahr. Betreten Sie einen überfluteten Keller nicht, solange dort Strom fließen könnte. Schalten Sie den Strom nur ab, wenn das gefahrlos möglich ist, andernfalls rufen Sie die Feuerwehr.
- Dokumentieren Sie den Schaden. Fotografieren Sie den Wasserstand, die betroffenen Räume und jeden beschädigten Gegenstand, möglichst bevor Sie aufräumen. Notieren Sie, was beschädigt ist, und sammeln Sie Kaufbelege.
- Melden Sie den Schaden unverzüglich. Schäden an Ihrem Hausrat melden Sie Ihrer Hausratversicherung, Schäden am Gebäude der Wohngebäudeversicherung. Als Mieter informieren Sie bei Gebäudeschäden Ihren Vermieter, am besten schriftlich. Schäden am Auto gehen an Ihre Autoversicherung.
- Halten Sie den Schaden so gering wie möglich. Pumpen Sie Wasser ab, bringen Sie unbeschädigte Sachen ins Trockene und lüften Sie. Dazu sind Sie als Versicherungsnehmer im Rahmen des Möglichen auch verpflichtet.
- Werfen Sie nichts vorschnell weg. Bewahren Sie beschädigte Gegenstände auf, bis der Versicherer sie begutachtet oder die Entsorgung freigegeben hat. Muss etwas aus hygienischen Gründen sofort weg, etwa verdorbene Lebensmittel, fotografieren Sie es vorher.
- Stimmen Sie größere Aufträge ab. Beauftragen Sie Trocknungs- oder Sanierungsfirmen möglichst erst nach Rücksprache mit Ihrem Versicherer.
Schaden melden
Der Extremwetterschutz der ADAC Hausratversicherung
Bei der ADAC Hausratversicherung können Sie den Elementarschutz als Zusatzbaustein Extremwetterschutz gegen einen Beitragszuschlag einschließen. Damit ist Ihr Hausrat unter anderem gegen folgende Gefahren versichert:- Überschwemmung durch Witterungsniederschläge wie Starkregen, durch über die Ufer tretende Binnengewässer oder durch Grundwasser, das an die Erdoberfläche tritt. Eingeschlossen sind auch Überflutungen von Terrassen, Balkonen, Loggien, Flachdächern, Treppenabgängen und Lichtschächten.
- Rückstau, wenn Wasser infolge von Starkregen oder über die Ufer tretenden Gewässern aus Ableitungsrohren ins Gebäude dringt.
- Weitere Naturgefahren wie Schneedruck, Lawinen, Erdbeben, Erdfall, Erdrutsch und Vulkanausbruch.
- Bei Überschwemmung durch über die Ufer tretende Binnengewässer gilt eine Wartezeit von 7 Tagen ab Versicherungsbeginn oder ab dem nachträglichen Einschluss. Sie entfällt, wenn eine Vorversicherung bestand.
- Je nach Hochwassergefährdung Ihres Wohnorts kann ein Selbstbehalt für Extremwetterschäden vereinbart werden. Mit druckwasserdichten Fenstern und Türen (geprüft nach ift-Richtlinie FE-07/1 oder vergleichbar) halbiert sich der Selbstbehalt bei Überschwemmungsschäden.
- Ist Ihre Wohnung nach einem versicherten Schaden unbewohnbar, übernimmt die ADAC Hausratversicherung Hotelkosten sowie Transport- und Lagerkosten für Ihren Hausrat für bis zu 24 Monate.
- Nicht versichert sind Schäden durch Grundwasser, das nicht an die Erdoberfläche gedrungen ist, sowie Schäden am Gebäude selbst.
Details regeln die Versicherungsbedingungen der ADAC Hausratversicherung, .
Zusatzbaustein Extremwetterschutz