
Hausratversicherung und Haftpflichtversicherung: Was ist der Unterschied?
Das Wichtigste kurz erklärt
Die Hausratversicherung und die Privathaftpflichtversicherung sind Sachversicherungen und als solche keine Pflichtversicherungen. Darauf verzichten sollte jedoch niemand. Doch wo liegt der Unterschied und warum sind beide Versicherungen sinnvoll für Sie?- Die Hausratversicherung schützt Ihr Hab und Gut, wenn es durch eine versicherte Gefahr beschädigt oder zerstört wird.
- Die Private Haftpflichtversicherung bietet Ihnen finanziellen Schutz, wenn Sie einem Dritten einen Schaden zufügen und dieser Schadenersatz fordert.
- Beide Versicherungen ergänzen sich, versichert sind jeweils unterschiedliche Risiken.
Folgende Themen finden Sie auf dieser Seite
Unterschied von Hausratversicherung und Haftpflichtversicherung
Die Hausratversicherung schützt Ihr bewegliches Eigentum, zum Beispiel Möbel, Kleidung oder Elektrogeräte. Die Privathaftpflichtversicherung schützt Sie vor Schadenersatzforderungen, wenn Sie anderen Personen einen Personen-, Sach- oder Vermögensschaden zufügen. Kurz gesagt: Die Hausratversicherung schützt Ihre Sachen, die Haftpflichtversicherung schützt Sie bei Schäden, die Sie Dritten zufügen.Hausratversicherung und Haftpflichtversicherung im Vergleich
| Wichtige Aspekte | Hausratversicherung | Haftpflichtversicherung |
|---|---|---|
Schutzziel |
Der eigene bewegliche Hausrat |
Schutz vor finanziellen Ansprüchen Dritter bei selbst verursachtem Schaden |
Was sind Auslöser? |
U.a. Feuer, Leitungswasser, Sturm & Hagel, Einbruch, Vandalismus, Überspannung |
Ein schuldhaft verursachter Personen-, Sach- oder Vermögensschaden |
Was wird geleistet? |
Reparatur oder Kostenerstattung des Hausrats gemäß Versicherungsbedingungen |
Prüfung und Regulierung berechtigter Schadenersatzforderungen Dritter sowie Abwehr unberechtigter Ansprüche gemäß Versicherungsbedingungen |
Sinnvoll und Notwendigkeit |
Sinnvoll, da Absicherung von persönlichem Eigentum im Haushalt |
Immer wichtig, da hohe Schadenersatzforderungen möglich sind |
Vorsätzliches Handeln |
Nicht abgedeckt |
Nicht abgedeckt |
Schutz bei grober Fahrlässigkeit |
Teils eingeschränkt, Versicherungsbedingungen prüfen |
Häufig abgedeckt, Versicherungsbedingungen prüfen |
Auslandsaufenthalt |
Mitversichert (z.B. der eigene Hausrat im Hotelzimmer) |
Mitversichert, zeitliche Beschränkung gemäß der Versicherungsbedingungen |
| Zur ADAC Hausrat-versicherung | Zur ADAC Privathaft-pflichtversicherung |
Hausratversicherung: Schutz für Ihr Hab und Gut im Haushalt

Die Hausratversicherung ist eine Sachversicherung, die Ihr persönliches Hab und Gut – also Ihre Wohnungseinrichtung, Gebrauchsgegenstände, Verbrauchsgegenstände oder Wertgegenstände – gegen Beschädigung oder Verlust durch versicherte Gefahren absichert.
Auch private Dinge, die sich nicht im eigenen Zuhause, sondern in einer Ferienwohnung oder im Hotel befinden, sind über die Hausratversicherung (Außenversicherung) häufig mitversichert.
Versicherte Gegenstände
- Möbel
- Kleidung
- Elektrogeräte
- Haushaltsgeräte
- Teppiche und Vorhänge
- Bücher
- Geschirr
- Persönliche Gebrauchsgegenstände
- Wertsachen innerhalb der vereinbarten Entschädigungsgrenzen
Welche Schäden sind in der Hausratversicherung versichert?
Die Hausratversicherung reguliert Schäden, die durch Dritte oder durch höhere Gewalt entstehen. Zum Beispiel durch:- BrandRatgeber "Was zahlt die Versicherung bei Wohnungs- bzw. Hausbrand"
- Blitzschlag
- Hagel & SturmRatgeber "Sturmschaden - Welche Versicherung greift?"
- LeitungswasserRatgeber "Welche Versicherung greift bei Rohrbruch?"
- (Einbruch-)DiebstahlRatgeber "Hausratversicherung bei Einbruch & Diebstahl"

Worauf Sie bei der Hausratversicherung achten sollten
- Höhe der Versicherungssumme: Bevor Sie eine Hausratversicherung abschließen, sollten Sie sich über die Höhe der Versicherungssumme Gedanken machen. Überlegen Sie, welche Kosten auf Sie zukommen könnten, wenn Sie Ihren Hausstand nach einem Schadensfall komplett neu anschaffen müssten. Die Versicherungssumme sollte den gesamten Neuwert Ihres Hausrats abdecken. Setzen Sie die Versicherungssumme zu niedrig an, sind sie unterversichert. Im Ernstfall bekommen Sie dann möglicherweise nur einen Teil des tatsächlichen Schadens erstattet. Die Versicherer bieten zur Berechnung Ihrer Versicherungssumme einen Pauschalwert pro Quadratmeter an.
- Individuelle Risiken: Sind all Ihre persönlichen Risiken im Versicherungsschutz berücksichtigt? Wohnen Sie zum Beispiel in einem Risikogebiet für Überschwemmung? Ist der Fahrraddiebstahl unterwegs mitversichert?
Die Kosten einer Hausratversicherung
Die Beitragshöhe in einer Hausratversicherung hängen von verschiedenen Faktoren ab:- Der Wohnungsgröße in m²
- Dem Wohnort
- Dem Alter des Versicherungsnehmers
- Der Versicherungssumme
- Den individuellen Risikomerkmalen
- Zubuchbare Zusatzbausteine
Wann zahlt eine Hausratversicherung nicht?
Es gibt Risiken und Gegenstände, die im Grundschutz einer Hausratversicherung nicht mitversichert sind. Optional zubuchbare Leistungen sind:- Fahrrad-Diebstahl unterwegs
- Glasbruch vom Hausrat, sofern der Schaden auf keine versicherte Gefahr zurückzuführen ist (ein Glasbruch nach einem Einbruch als versicherte Gefahr ist versichert)
- Elementarschäden am Hausrat durch Extremwetter-Ereignisse
Grundsätzlich ausgeschlossen sind Hausrat-Schäden, wenn
- Ihr ständig bewohntes Wohnobjekt im Ausland ist
- es sich im Vorsatz handelt
- der Hausrat Ihres Untermieters beschädigt/zerstört ist
- die Schäden durch innere Unruhen, Krieg, Revolution, Rebellion oder Aufstand entstanden sind
- es sich um Schäden durch Kernenergie, nukleare Strahlung oder radioaktive Substanzen handelt
- es um Sachen geht, die erst auf Verlangen des Täters herbeigeschafft wurden (z.B. Erpressen von Lösegeld)
- sich der Hausrat in einer beruflich bedingte Zweitwohnung befindet
- Ihr Kind einen eigenen Hausstand gründet
Was ist eine Haftpflichtversicherung?
Die private Haftpflichtversicherung zählt zu den Sachversicherungen, obwohl sie nicht nur Sach- sondern auch Personenschäden versichert. Der Unterschied zwischen Hausrat und Haftpflicht ist, dass die Haftpflichtversicherung keine Schäden an Ihrem Eigentum absichert, sondern dann für Sie eintritt, wenn Sie versehentlich fremdes Eigentum oder einer anderen Person einen Schaden zufügen.Was deckt die Privathaftpflichtversicherung ab?
Die Privathaftpflichtversicherung greift grundsätzlich, wenn eine versicherte Person einer anderen Person schuldhaft einen Schaden zufügt und deshalb gesetzlich zum Schadenersatz verpflichtet ist.Sachschäden
Ein Sachschaden liegt vor, wenn Sie einen fremden Gegenstand beschädigen oder zerstören. Ein klassisches Beispiel: Sie stoßen bei Freunden versehentlich ein Getränk um und beschädigen dadurch deren Laptop.Personenschäden
Ein Personenschaden entsteht, wenn eine andere Person durch Ihr Verhalten verletzt wird. Denkbar sind beispielsweise Behandlungskosten, Verdienstausfall, Schmerzensgeld oder langfristige Folgekosten. Gerade Personenschäden können ein erhebliches finanzielles Risiko darstellen. Deshalb zählt die private Haftpflichtversicherung aus Sicht der Verbraucherzentrale zu den unverzichtbaren Versicherungen.Vermögensschäden
Als Vermögensschaden wird ein finanzieller Nachteil bezeichnet, der nicht unmittelbar aus einer Verletzung oder Beschädigung einer Sache entsteht. Ob und in welchem Umfang solche Schäden versichert sind, hängt vom jeweiligen Tarif ab.Mietsachschäden
Beschädigen Mieterinnen oder Mieter versehentlich fest mit der Wohnung verbundene Bestandteile, kann dies ein Fall für die Privathaftpflichtversicherung sein. Dazu können beispielsweise Schäden an Türen, Böden, Waschbecken oder anderen gemieteten Gebäudebestandteilen gehören. Nicht jeder Schaden an einer Mietwohnung ist automatisch versichert. Normale Abnutzung, vorsätzlich verursachte Schäden und bestimmte vertraglich ausgeschlossene Risiken sind regelmäßig nicht vom Schutz umfasst.Zum Ratgeber "Haftpflichtversicherung bei Mietsachschäden"Schlüsselverlust
Der Verlust fremder privater oder beruflicher Schlüssel kann je nach Tarif mitversichert sein. Besonders bei Schließanlagen können hohe Kosten entstehen. Deshalb sollte geprüft werden, ob der gewünschte Tarif privaten und gegebenenfalls beruflichen Schlüsselverlust einschließt.Forderungsausfalldeckung
Eine Forderungsausfalldeckung kann helfen, wenn Ihnen selbst ein Schaden zugefügt wird, die verantwortliche Person jedoch nicht zahlen kann und keinen ausreichenden Haftpflichtschutz besitzt. Voraussetzungen, Mindestschadenhöhen und Leistungsgrenzen ergeben sich aus den jeweiligen Bedingungen.Haftpflichtversicherungen für besondere Anforderungen

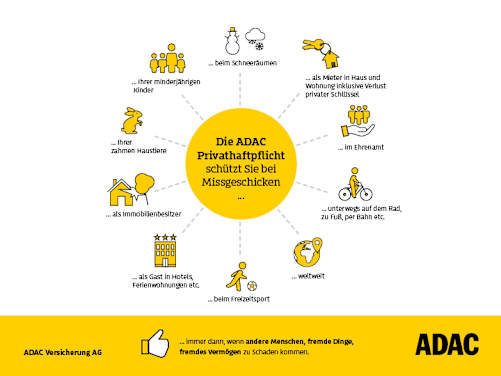
Die Private Haftpflichtversicherung sichert viele typische Gefahren im privaten Bereich ab. Besondere Risiken, wie sie sich z. B. aus der Ausübung besonders schadensträchtiger Hobbys oder aus der Haltung größerer Tiere ergeben, sind aber meist nicht abgedeckt. Deshalb gibt es weitere Haftpflichtversicherungen für die Risiken spezieller Zielgruppen. Hierzu zählen zum Beispiel:
- Tierhalter-Haftpflicht (Hunde, Pferde, Katzen)
- Haftpflicht für Jäger
- Bauherren-Haftpflicht
- Haus- und Grundbesitzer-Haftpflicht
Wann zahlt eine Haftpflichtversicherung nicht?
- Bei Personen-, Sach- oder Vermögensschaden an einem Dritten, die im Rahmen einer gewerblichen oder beruflichen Tätigkeit verursacht wurden
- Bei Vorsatz
- Bei Abnutzung und Verschleiß
- Bei einem Schaden, den Sie sich selbst zugefügt haben
- Bei einem Schaden an Ihrem Angehörigen, der mit Ihnen zusammen wohnt
- Bei Folgeschäden (z.B. Einbruch-Schaden nach Schlüsselverlust)
- Bei einem Personen-Schaden, den Sie mit Ihrem Kfz verursachen (Kfz-Haftpflichtversicherung)
Typische Schadenfälle: Welche Versicherung zahlt wann?
Hausratversicherung vs. Haftpflichtversicherung
| Hausratversicherung | Haftpflichtversicherung | |||
|---|---|---|---|---|
| Überspannung von Elektrogeräten |

|

|
||
|
|
||||
| Brandschäden | Beschädigter/Zerstörter persönlicher Hausrat |
|
||
|
|
||||
|
Wasserschaden am Hausrat nach Überschwemmung |
Im Zusatzbaustein Elementarschutz |
|
||
|
|
||||
| Wasserschaden durch Leitungs-wasser |
|
|
||
|
|
||||
| Beschädigtes Mobiliar nach Einbruch |
|
|
||
|
|
||||
| Beschädigte Gartenmöbel nach Sturm und Hagel |
|
|
||
|
|
||||
| Bei Einbruchdiebstahl, Zusatzbaustein für unterwegs |
|
|||
|
|
||||
| Beschädigung der Hotelzimmer-Einrichtung |
|
|
||
|
|
||||
|
Beschädigung des Bodens in der Mietwohnung |
|
|
||
|
|
||||
|
Rotwein auf dem Sofa des Freundes |
|
|
||
|
|
||||
|
Deliktunfähiges Kind beschädigt Eigentum des Nachbarn |
|
|
||
|
|
||||
|
Schäden durch Umzug |
Hausratschäden durch versicherte Gefahr während des Transportes (Außenversicherung) | Bei Beschädigung fremden Eigentums | ||
|
|
||||
|
Eigenes Handy fällt herunter |
|
|
||
|
|
||||
| Hund beschädigt Gegenstände anderer |
|
|
||
|
|
||||
Weitere passende Ratgeberthemen

Häufige Fragen und Antworten zur Hausrat- und Haftpflichtversicherung
Braucht man Hausrat- und Haftpflichtversicherung?
Ja, beide Versicherungen decken unterschiedliche Risiken ab und ergänzen sich. Die Hausratversicherung schützt Ihren Besitz, während die Privathaftpflicht Schäden absichert, die Sie anderen Personen oder deren Eigentum zufügen.
Ist die Haftpflichtversicherung wichtiger als die Hausratversicherung?
Viele Experten halten die Privathaftpflichtversicherung als eine der wichtigsten Versicherungen, da Schadenersatzforderungen schnell sehr hohe Summen erreichen können. Die Hausratversicherung schützt dagegen vor finanziellen Verlusten durch Schäden am eigenen Hausrat, der je nach Wert des Hausrats unterschiedlich hoch ausfallen kann.
Zahlt die Haftpflichtversicherung Schäden an meinen eigenen Sachen?
Nein. Die Privathaftpflichtversicherung übernimmt in der Regel Schäden, die Sie anderen zufügen. Schäden an Ihrem eigenen Eigentum fallen grundsätzlich nicht unter den Schutz der Privaten Haftpflichtversicherung.
Welche Versicherung greift bei einem Einbruchdiebstahl?
Für versicherte Schäden durch Einbruchdiebstahl ist grundsätzlich die Hausratversicherung zuständig. Die Privathaftpflichtversicherung bietet hierfür keinen Schutz.
Zum Ratgeber "Hausratversicherung bei Einbruch&Diebstahl"
Zum Ratgeber "Hausratversicherung bei Einbruch&Diebstahl"
Welche Versicherung greift bei Schäden in einer Mietwohnung?
Das kommt auf den Schadenfall an. Beschädigen Sie als Mieter beispielsweise Türen, Fenster oder fest verbaute Einrichtungen in der Mietwohnung, kann die Privathaftpflichtversicherung greifen. Schäden am eigenen Hausrat können unter die Hausratversicherung fallen, sofern der Schaden durch eine versicherte Gefahr zustande kam.
Welche Versicherung zahlt bei einem Wasserschaden?
Das ist abhängig von der Ursache des Wasserschadens und welches Eigentum betroffen ist. Ist Ihr persönlicher Hausrat betroffen, leistet die Hausratversicherung, sofern ein versicherter Grund vorliegt (wie z.B. bestimmungswidrig austretendes Leitungswasser). Verursachen Sie einen Wasserschaden z.B. in der Wohnung Ihrer Nachbarn, greift Ihre Privathaftpflichtversicherung.
Zum Ratgeber "Welche Versicherung greift bei einem Wasserschaden?"
Zum Ratgeber "Welche Versicherung greift bei einem Wasserschaden?"
Kann ich die ADAC Hausratversicherung und ADAC Privathaftpflichtversicherung in Kombination abschließen?
Nein. Die ADAC Versicherung AG bietet beide Versicherungen als eigenständige Versicherungen an. Als ADAC Mitglied können Sie bei beiden Versicherungen jeweils bis zu 10 Rabatt Mitgliedsvorteil erhalten.
Unser Angebot für Sie
ADAC Hausratversicherung
Die ADAC Hausratversicherung schützt das bewegliche Hab und Gut in Ihrer Wohnung oder Ihrem Haus vor Risiken wie Einbruchdiebstahl, Feuer, Leitungswasser sowie Sturm- und Hagelschäden. Versicherte Gegenstände werden im Schadenfall zum Neuwert ersetzt. Sie können den Umfang des Versicherungsschutzes um die Zusatzbausteine "Elementarschutz", "Glasschutz" und "Fahrradschutz" erweitern.Mehr Informationen
Ab
39,90 €
im Jahr!
ADAC Privathaftpflichtversicherung
Die ADAC Privathaftpflichtversicherung schützt vor den finanziellen Folgen von Personen-, Sach- und Vermögensschäden, die Sie anderen zufügen. Sie übernimmt berechtigte Schadenersatzforderungen, wehrt unberechtigte Ansprüche ab und bietet weltweiten Schutz im privaten Alltag in zwei frei wählbaren Tarifen. Deliktunfähige Kinder sind im Familienvertrag mitversichert.Mehr Informationen