Kfz-Haftpflicht für zulassungspflichtige Anhänger
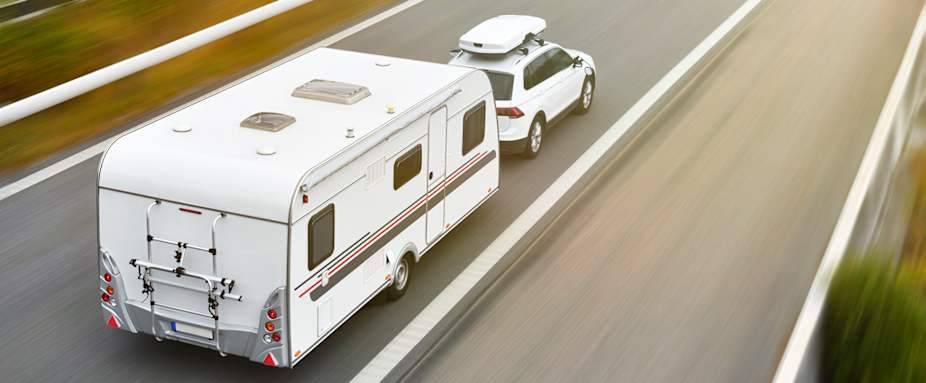

Für viel Anhänger besteht eine Versicherungspflicht in der Kfz-Haftpflicht. Mit der Anhängerversicherung des ADAC sind Sie umfangreich finanziell abgesichert, wenn Ihr privat genutzter Anhänger einen Schaden verursacht.
Bis zu
10% Rabatt
für Mitglieder
Anhängerversicherung - kurz erklärt
Eine Anhängerversicherung ist für die meisten zulassungspflichtigen Anhänger gesetzlich vorgeschrieben. Sie umfasst mindestens eine Kfz-Haftpflichtversicherung und kann um Teilkasko oder Vollkasko erweitert werden. Welche Versicherung benötigt wird, hängt von Art und Nutzung des Anhängers ab.Für die Zulassung benötigen Sie eine elektronische Versicherungsbestätigung (eVB-Nummer).
DIe Kfz-Hafptflicht schützt, wenn Ihr privat genutzter Anhänger einen Schaden verursacht. Die Kaskoversicherung schützt zusätzlich Ihren eigenen Anhänger vor finanziellen Folgen bestimmter Schäden.
Schnelleinstieg
Welche Anhänger müssen versichert werden?
Grundsätzlich benötigen die meisten Anhänger eine eigene Kfz-Haftpflichtversicherung. Denn in Deutschland ist die Versicherungspflicht in der Regel an die Zulassungspflicht gekoppelt. Für die Zulassung eines versicherungspflichtigen Anhängers benötigen Sie eine eVB-Nummer als Nachweis des Versicherungsschutzes. Versicherungspflichtige Anhänger sind beispielsweise:- Kastenanhänger
- Kipper
- Transportanhänger
- Autotransportanhänger
- Wohnwagenanhänger
- viele gewerblich genutze Anhänger
Gut zu wissen: Ist ein Anhänger mit dem Zugfahrzeug verbunden, kann unter bestimmten Voraussetzungen Versicherungsschutz über das Zugfahrzeug bestehen. Für die meisten zulassungspflichtigen Anhänger ist jedoch eine eigene Haftpflichtversicherung erforderlich.
Welche Anhänger sind nicht zulassungspflichtig?
Von der Zulassungs- und damit auch von der Versicherungspflicht gibt es gesetzlich geregelte Ausnahmen. Bestimmte Spezialanhänger benötigen keine eigene Anhängerversicherung. Sie werden im angekoppelten Zustand über die Versicherung des Zugfahrzeugs mit abgesichert und führen häufig ein steuerbefreites grünes Kennzeichen. Zu den wichtigsten Ausnahmen gehören:
Anhänger für Sportzwecke
Dazu zählen beispielsweise: Pferdeanhänger für den Transport von Sportpferden, Bootstrailer und Segelflugzeugtransporter.
Diese Anhänger können unter bestimmten gesetzlichen Voraussetzungen von der Zulassungs- und Versicherungspflicht befreit sein.
Land- und forstwirtschaftliche Anhänger
Anhänger, die ausschließlich in land- oder forstwirtschaftlichen Betrieben eingesetzt werden und die gesetzlichen Voraussetzungen erfüllen, können ebenfalls von der Versicherungspflicht befreit sein.
Spezialanhänger
Hierzu gehören unter anderem bestimmte Arbeitsmaschinen oder Schaustellerwagen, sofern die gesetzlichen Ausnahmeregelungen greifen.

Wichtiger Hinweis:
Auch wenn für diese Anhänger keine eigenständige Versicherungspflicht besteht, greift der Versicherungsschutz des Zugfahrzeugs in der Regel nur so lange der Anhänger angekoppelt ist. Verursacht ein abgestellter oder abgekoppelter Anhänger einen Schaden, haftet der Halter unter Umständen selbst. Daher kann auch bei versicherungsfreien Anhängern eine eigene Absicherung sinnvoll sein.
Kfz-Haftpflicht, Teilkasko oder Vollkasko für Ihren Anhänger?
Kfz-Haftpflichtversicherung
Die Kfz-Haftpflichtversicherung schützt Sie vor Schadenersatzansprüchen Dritter, wenn durch den Gebrauch Ihres Anhängers Personen verletzt, Sachen beschädigt oder Vermögensschäden verursacht werden.
Teilkaskoversicherung
Neben den Leistungen der Haftpflichtversicherung übernimmt die Teilkasko zusätzlich die Kosten von Diebstahl und Schäden (z. B. aufgrund Tierbiss und Tierkollision, Glasbruch, Brand, oder Naturgewalten wie Hagel oder Sturm) an Ihrem eigenen Anhänger.
Vollkaskoversicherung – Rundumschutz
Zusätzlich zu den Leistungen der Haftpflicht- und Teilkaskoversicherung werden von der Vollkasko selbstverschuldete Unfallschäden, grobe Fahrlässigkeit und mutwillige Beschädigungen durch Dritte (Vandalismus) an Ihrem eigenen Fahrzeug übernommen.
Was leistet die Anhängerversicherung des ADAC?
|
Leistungen bei:
|
Kfz-Haftpflicht | Teilkasko inkl. Haftpflicht | Vollkasko inkl. Teilkasko + Haftpflicht | |
|---|---|---|---|---|
| Versicherungssumme bis 100 Mio. Euro |

|
|
|
|
|
Die ADAC Kfz-Haftpflichtversicherung bezahlt alle Schäden, die Sie Anderen beim Gebrauch Ihres Anhängers zufügen. Dies bezieht sich auf Personen-, Vermögens- oder Sachschäden. Wir kommen für Schäden bis zu einer Summe von 100 Mio. € auf.
|
||||
| Personenschaden bis 15 Mio. Euro |
|
|
|
|
|
Werden bei dem Unfall, den Sie verursacht haben, Personen geschädigt, leisten wir Schadenersatz bis zu einer maximalen Summe von 15 Mio. € je Person und Schadenereignis.
|
||||
| Umweltschadendeckung |
|
|
|
|
|
Wenn Sie mit Ihrem Anhänger geschützte Arten und Lebensräume, Gewässer oder Boden z.B. durch Auslaufen von Betriebsstoffen schädigen, spricht man von Umweltschäden. Die Versicherungssumme der ADAC Autoversicherung für einen Umweltschaden beträgt bis 5 Mio. € pro Schaden, max. 10 Mio. € pro Jahr.
|
||||
| Unterstützung von nachhaltiger Reparatur |
|
|
|
|
|
Wir unterstützen eine nachhaltige Reparatur und informieren Sie auf Wunsch, ob Ihr Schaden für eine nachhaltige Reparatur bei unseren Werkstattpartnern geeignet ist (z.B. Reparatur statt Austausch oder Smart Repair für Kleinstschäden).
Wenn Sie auf eine Reparatur ganz oder teilweise verzichten wollen, informieren wir Sie über die Möglichkeit, den Schaden ohne Durchführung einer Reparatur abzurechnen. |
||||
| Brand, Blitzschlag & Explosion |

|
|
|
|
|
Versichert sind Schäden an Ihrem Anhänger, die Ihnen unmittelbar durch einen Brand oder eine Explosion entstehen.
|
||||
| Diebstahl inkl. Schlossaustauschkosten |
|
|
|
|
|
Versichert sind Schäden, die an Ihrem Anhänger durch Diebstahl und Raub entstehen. Auch Teildiebstähle sind mitversichert. Wenn Ihr Fahrzeugschlüssel durch Raub oder Einbruch abhandenkommt, erstatten wir die notwendigen Kosten für Fahrzeugschlösser bis zu 1.000 €.
|
||||
| Elementarschäden und Naturkatastrophen |
|
|
|
|
|
Versichert ist die unmittelbare Einwirkung von Naturgewalten, wie Sturm, Blitzschlag, Überschwemmung, Lawinen aller Art, Erdbeben, Erdsenkungen und Vulkanausbrüche.
|
||||
| Fährreisen (Havarie Grosse) |
|
|
|
|
|
Bei der Benutzung von Schiffen/Fähren leisten wir Ersatz, wenn das versicherte Fahrzeug durch folgende Ereignisse beschädigt oder zerstört wird:
|
||||
| Glasbruch |
|
|
|
|
|
Versichert sind Bruchschäden an der Verglasung des Fahrzeugs. Als Verglasung
gelten Glas- und Kunststoffscheiben (z. B. Front-, Heck-, Dach-, Seiten- und Trennscheiben),
Spiegelglas und Abdeckungen von Leuchten.
Ist ein Austausch der Frontscheibe erforderlich, ersetzen wir die Kosten für eine
vorhandene Feinstaubplakette. Dies gilt auch für sonstige Vignetten, wenn der
Gültigkeitszeitraum zum Zeitpunkt der Reparatur noch nicht abgelaufen ist.
Nicht zur Verglasung gehören Glas- und Kunststoffteile von Mess-, Assistenz-,
Kamera- und Informationssystemen, Solarmodulen, Displays, Monitoren sowie
Leuchtmittel.
Sie haben freie Werkstattwahl.
|
||||
| Kollision mit Tieren aller Art |
|
|
|
|
|
Versichert sind Schäden, die durch einen Zusammenstoß mit Tieren entstehen. Dabei spielt es keine Rolle, um welches Tier es sich handelt. Wir beschränken die Schäden nicht auf Haarwild.
|
||||
| Kurzschluss zzgl. Folgeschäden |
|
|
|
|
|
Versichert sind Schäden an der Verkabelung des Fahrzeugs durch Kurzschluss. Zusätzlich erstatten wir Folgeschäden bis 10.000 €, die durch diesen Schaden entstanden sind.
|
||||
| Tierbissschäden zzgl. Folgeschäden |
|
|
|
|
|
Versichert sind Schäden, die Ihnen durch einen Tierbiss (z. B. eines Marders) entstehen. Zusätzlich erstatten wir Ihnen Folgeschäden bis 10.000 €, die durch diesen Schaden entstanden sind.
|
||||
| Grob fahrlässige Handlungen mitversichert |
|
|
|
|
|
Grob fahrlässige Herbeiführung des Schadens sind in der Vollkasko und Teilkasko mitversichert. Ausgenommen von dem Verzicht sind die grob fahrlässige Ermöglichung des Diebstahls des Fahrzeugs oder seiner Teile und die Herbeiführung des Versicherungsfalls infolge des Genusses alkoholischer Getränke oder anderer berauschender Mittel. In diesen Fällen sind wir berechtigt, unsere Leistung in einem der Schwere Ihres Verschuldens entsprechenden Verhältnis zu kürzen.
|
||||
| Neu-/Kaufpreisentschädigung |
|
24 Monate | 24 Monate | |
|
Neupreisentschädigung:
Neufahrzeuge verlieren im ersten Jahr nach Zulassung bis zu 40 Prozent ihres Wertes. Bei einem Totalschaden, einer Zerstörung oder einem Diebstahl erstatten wir bereits in der TeiIkaskoversicherung den Neupreis statt des Fahrzeugwertes zum Schadenzeitpunkt.
Kaufpreisentschädigung: Ein gebrauchter Anhänger verliert bereits kurz nach dem Kauf schnell an Wert. Bei einem Totalschaden, bei Zerstörung oder einem Diebstahl erstatten wir Ihnen bereits in der Teilkasko den Kaufpreis, den Sie für Ihr Fahrzeug gezahlt haben, statt den Fahrzeugwert zum Schadenzeitpunkt. Die Erstattung gilt jeweils für 24 Monate |
||||
| Leasingdifferenzdeckung |
|
|
|
|
|
Bei fremdfinanzierten Anhängern entsteht eine Deckungslücke bei Diebstahl oder Totalschaden zwischen dem Wiederbeschaffungswert des Fahrzeuges und seinem Abrechnungswert gemäß Leasing-/Finanzierungsvertrag. Die Leasingdifferenzdeckung ersetzt diesen Betrag.
|
||||
| Schäden durch selbst verschuldete Unfälle |
|
|
|
|
|
Versichert sind Schäden am eigenen Anhänger, die durch einen selbst verursachten Unfall entstehen.
Versichert sind auch Schäden am Fahrzeug durch einen Unfall, der durch Manipulation der Fahrzeugsoftware durch einen unberechtigten Dritten (Hackerangriff) verursacht wurde. |
||||
| Vandalismus |
|
|
|
|
|
Versichert sind Vandalismus-Schäden am Fahrzeug durch mut- oder böswillige Handlungen von Personen, die nicht berechtigt sind, den Anhänger zu gebrauchen.
Bei Hackerangriffen auf Ihr Anhänger gilt: Versichert sind auch Schäden durch mut- oder böswillige Handlungen wegen eines unmittelbar gegen Ihr Fahrzeug gerichteten Hackerangriffs. Nicht als unmittelbarer Angriff gilt, wenn ein Hacker den Server oder die digitale Plattform eines mit Ihrem Fahrzeug kommunizierenden Unternehmen angreift. (z.B. Hackerangriff gegen den Server des Fahrzeugherstellers). Dies gilt auch dann, wenn sich dieser Angriff mittelbar auf die Funktion Ihres Anhängers auswirkt. |
||||
Wann leistet die Anhängerversicherung? Wann leistet sie nicht?

- Wenn Sie einen Unfall haben, zahlt die Kfz-Haftplicht Schäden von Anderen, die Vollkaskoversicherung auch die Schäden am eigenen Anhänger.
- Wenn Sie grob fahrlässig einen Unfall verursachen, weil Sie z.B. abgelenkt sind und eine rote Ampel übersehen. In Haftpflicht-, Voll- und Teilkaskoversicherung verzichtet die ADAC Autoversicherung auf den Einwand der groben Fahrlässigkeit und kürzt keine Leistungen.
- Wenn Ihnen ein Tier mit dem Anhänger zusammenstößt und dieser dadurch beschädigt wird, tritt die Teil- und auch Vollkasko dafür ein.
- Wenn Ihnen der Anhänger beim Abhängen entgleitet und ein anderes Auto streift, tritt die Kfz-Haftpflichtversicherung ein.

- bei gewerblich genutzten Anhängern
- Wenn Sie einen Unfall verursachen, weil Sie unter Drogen oder Alkoholeinfluss stehen.
- Wenn Sie ohne gültige Fahrerlaubnis einen Unfall verursachen.
Wenn Sie grob fahrlässig durch Trunkenheit oder Einnahme anderer berauschender Mittel einen Unfall verursachen. In diesen Fällen sind wir berechtigt, unsere Leistung in einem der Schwere Ihres Verschuldens entsprechenden Verhältnis zu kürzen. - Wenn Sie Ihren Anhänger vorsätzlich beschädigt haben.

Was kostet die Anhängerversicherung beim ADAC?
Die Kosten einer Anhängerversicherung hängen unter anderem ab von:
- der Art des Anhängers,
- seiner Nutzung,
- dem zulässigen Gesamtgewicht,
- dem Kaufwert und
- gewünschten Versicherungsumfang
Berechnen Sie jetzt die Kfz-Versicherung für Ihren privat genutzten Anhänger. Die ADAC Autoversicherung bietet günstige Tarife mit 10% Rabatt für ADAC Mitglieder.
Anhängerversicherung berechnen
ADAC Autoversicherung ausgezeichnet
ADAC Autoversicherung erhält von Focus Money (Ausgabe 11/2026) die Note "Sehr gut", unter anderem als "Fairster Kfz-Versicherer" mit dem "Fairsten Preis-Leistungs-Verhältnis" im Vergleich von insgesamt 28 Anbietern in Deutschland.

ADAC Autoversicherung ausgezeichnet von Focus Money als fairster Kfz-Versicherer.

ADAC Autoversicherung ausgezeichnet von Focus Money für das fairste Preis-Leistungs-Verhältnis 2026.

ADAC Autoversicherung ausgezeichnet von Focus Money für den fairsten Kundenservice.

ADAC Autoversicherung ausgezeichnet von Focus Money für die fairste Schadenregulierung.

ADAC Autoversicherung ausgezeichnet von Focus Money für das fairste Produktangebot.

ADAC Autoversicherung ausgezeichnet von Focus Money für die fairste Kundenberatung.

ADAC Autoversicherung ausgezeichnet von Focus Money für die fairste Kundenkommunikation.

Anhängerversicherung für Wohnwagen
Für Wohnwagen ist in der Regel eine eigene Kfz-Haftpflichtversicherung vorgeschrieben. Wer seinen Wohnwagen umfassender schützen möchte, kann den Versicherungsschutz durch Teilkasko oder Vollkasko erweitern.
Mit der ADAC Autoversicherung erhält Ihr Wohnwagen (oder Ihr Wohnmobil) die gesetzlich vorgeschriebene Kfz-Haftpflichtversicherung. Damit Schäden am eigenen Fahrzeug abgedeckt sind, kann zusätzlich eine Teilkasko- und Vollkaskoversicherung abgeschlossen werden. Mit der Inhaltsversicherung "Camperinhaltsschutz" haben Sie die Möglichkeit, den beweglichen Inhalt sowie die Unterhaltungselektronik Ihres Campers zusätzlich abzusichern.
Erfahren Sie mehr über die passende Absicherung Ihres Wohnwagens in unserer Kfz-Versicherung für Wohnnhänger
Häufige Fragen zur Anhängerversicherung
Brauche ich für meinen Anhänger eine eVB-Nummer?
Ja, wenn Ihr Anhänger zulassungspflichtig ist. Die eVB-Nummer dient der Zulassungsstelle als elektronischer Nachweis, dass für den Anhänger Versicherungsschutz besteht. Erst mit dieser Versicherungsbestätigung kann der Anhänger zugelassen werden.
Ist eine Anhängerversicherung Pflicht?
Für die meisten Anhänger, die in Deutschland zugelassen werden müssen, ist eine Kfz-Haftpflichtversicherung vorgeschrieben. Die Versicherungspflicht ist grundsätzlich an die Zulassungspflicht gekoppelt. Für die Zulassung benötigen Sie eine eVB-Nummer als Versicherungsnachweis.
Was kostet eine Anhängerversicherung?
Die Kosten hängen unter anderem ab von:
- der Art des Anhängers,
- seiner Nutzung,
- dem zulässigen Gesamtgewicht,
- dem Kaufwert und
- gewünschten Versicherungsschutz
Gibt es Schadenfreiheitsklassen für Anhänger?
Nein. Für Anhänger und Wohnwagenanhänger sieht die ADAC Autoversicherung keine Schadenfreiheitsklassen vor. Anders als bei Pkw erfolgt daher keine Einstufung in SF-Klassen.
Brauche ich für meinen Anhänger eine Teilkasko oder Vollkasko?
Die Kfz-Haftpflichtversicherung schützt vor Schadenersatzansprüchen Dritter. Möchten Sie zusätzlich Ihren eigenen Anhänger absichern, kann eine Teilkasko oder Vollkasko sinnvoll sein. Die Teilkasko schützt beispielsweise bei Diebstahl, Sturm, Hagel oder Brand. Die Vollkasko umfasst darüber hinaus auch selbst verursachte Unfallschäden und mut- oder böswillige Beschädigungen am Anhänger.
Welche Anhänger brauchen keine Versicherung?
Von der Zulassungs- und somit damit auch von der Versicherungspflicht gibt es gesetzlich geregelte Ausnahmen. Bestimmte Spezialanhänger benötigen keine eigene Anhängerversicherung. Sie werden im angekoppelten Zustand über die Versicherung des Zugfahrzeugs mit abgesichert und führen häufig ein steuerbefreites grünes Kennzeichen.
Zu den wichtigsten Ausnahmen gehören unter bestimmten Voraussetzungen:
Anhänger für Sportzwecke, wie Pferdeanhänger für den Transport von Sportpferden, Bootstrailer und Segelflugzeugtransporter.
Land- und forstwirtschaftliche Anhänger , die ausschließlich in land- oder forstwirtschaftlichen Betrieben eingesetzt werden und die gesetzlichen Voraussetzungen erfüllen
Spezialanhänger, wie bestimmte Arbeitsmaschinen oder Schaustellerwagen, sofern die gesetzlichen Ausnahmeregelungen greifen.
Welche Versicherung brauche ich für meinen Wohnanhänger?
Ein Wohnanhänger beziehungsweise Wohnwagenanhänger ist in der Regel zulassungspflichtig. Mit der ADAC Autoversicherung erhält Ihr Wohnwagen (oder Ihr Wohnmobil) die gesetzlich vorgeschriebene Kfz-Haftpflichtversicherung.
Mit einer Deckungssumme bis zu 100 Mio. € je Schadensfall und bis zu 15 Mio. € je geschädigter Person bei Personenschäden übersteigt die Haftpflicht-Versicherungssumme für Camper die gesetzliche Mindestdeckungssumme deutlich.
Damit Schäden am eigenen Fahrzeug abgedeckt sind, kann zusätzlich eine Teilkasko- und Vollkaskoversicherung abgeschlossen werden.
Mit der Inhaltsversicherung "Camperinhaltsschutz" haben Sie die Möglichkeit, den beweglichen Inhalt sowie die Unterhaltungselektronik Ihres Campers zusätzlich abzusichern.
Mehr zur Kfz-Wohnanhänger-Versicherung
Sind Bootsanhänger versicherungspflichtig?
Nicht immer. Bootsanhänger können als Anhänger für Sportzwecke unter bestimmten Voraussetzungen von der Zulassungs- und Versicherungspflicht befreit sein. Entscheidend ist die tatsächliche Nutzung des Anhängers und ob die gesetzlichen Voraussetzungen für die Ausnahme erfüllt sind.
Sind Pferdeanhänger versicherungspflichtig?
Das hängt vom Einsatzzweck ab. Pferdeanhänger für den Transport von Sportpferden können unter bestimmten Voraussetzungen zu den Anhängern für Sportzwecke zählen und damit von der Zulassungs- und Versicherungspflicht befreit sein. Wird der Anhänger jedoch anders genutzt, können andere Regelungen gelten.
Ist ein Anhänger über das Zugfahrzeug versichert?
Ist ein Anhänger mit dem Zugfahrzeug verbunden, kann sich der Haftpflichtversicherungsschutz unter bestimmten Voraussetzungen auch auf den Anhänger erstrecken.
Für die meisten zulassungspflichtigen Anhänger ist jedoch eine eigene Haftpflichtversicherung erforderlich.
Für die meisten zulassungspflichtigen Anhänger ist jedoch eine eigene Haftpflichtversicherung erforderlich.